Versión 2026.90.000. Nómina
Novedades
 Actualización del algoritmo de cálculo de retenciones de IRPF (10 de septiembre de 2026)
El Real Decreto-ley 23/2026, de 8 de septiembre, restablece, con efectos desde el 10 de septiembre de 2026, el régimen excepcional aplicable en materia de retenciones del IRPF para la Isla de La Palma.
La regularización, en su caso, deberá practicarse sobre los primeros rendimientos del trabajo que se satisfagan o abonen a partir de dicha fecha. No obstante, el pagador podrá optar por efectuarla sobre los primeros rendimientos del trabajo que se satisfagan o abonen a partir del 1 de octubre de 2026.
Para dar cumplimiento a esta medida, se actualiza el servicio de cálculo de retenciones de IRPF, incorporando la aplicación del régimen excepcional en los cálculos iniciales y en las regularizaciones del tipo de retención realizadas a partir del 10 de septiembre de 2026.
Para configurar los datos necesarios para el cálculo, se han habilitado los campos necesarios para informar los Rendimientos correspondientes, de forma análoga a la configuración disponible durante el ejercicio 2025.
Estas modificaciones afectan exclusivamente a los contribuyentes con residencia habitual y efectiva en la Isla de La Palma durante el período impositivo 2026 que obtengan rendimientos del trabajo con derecho a la deducción por obtención de rentas prevista en el artículo 68.4 de la Ley del IRPF.
Por este motivo, se incorpora un nuevo algoritmo de cálculo de retenciones de IRPF que aplicará en aquellos cálculos iniciales a partir de octubre de 2026 y de cualquier regularización del tipo de retención desde esta fecha.
Para configurar los datos necesarios para el cálculo, se han habilitado los campos necesarios para informar los Rendimientos correspondientes, de forma análoga a la configuración disponible durante el ejercicio 2025.
Estas modificaciones afectan exclusivamente a los contribuyentes con residencia habitual y efectiva en la Isla de La Palma durante el período impositivo 2026 que obtengan rendimientos del trabajo con derecho a la deducción por obtención de rentas prevista en el artículo 68.4 de la Ley del IRPF.
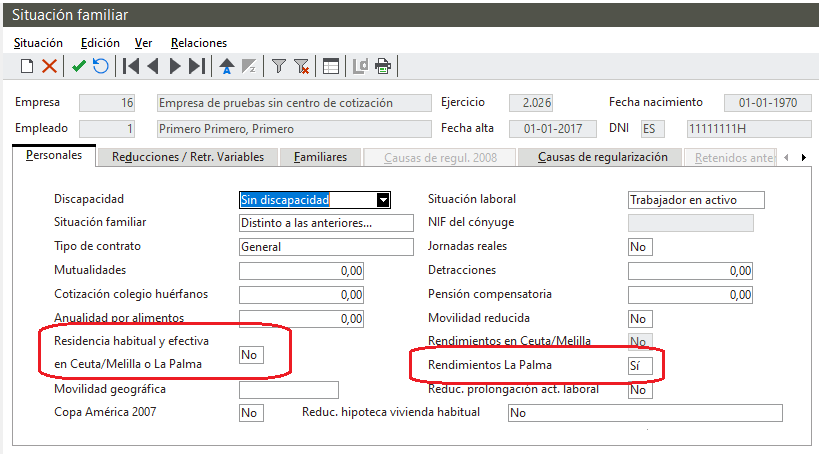
La “Causa 7. Adquisición de la residencia habitual y efectiva en Ceuta o Melilla o en la isla de la Palma”, será la causa de regularización a aplicar a los perceptores de rendimientos del trabajo sometidos a retención que tengan su residencia habitual y efectiva en la Isla de la Palma con motivo de la modificación introducida por el Real Decreto-Ley 13/2025, de 25 de noviembre, en relación con la aplicación excepcional en el ejercicio 2025 a la Isla de la Palma,
Dirección estructurada en transferencias SEPA.
Como continuación de las adaptaciones incorporadas en versiones anteriores para la generación de transferencias mediante el esquema pain.001.001.09, se actualiza el tratamiento de las direcciones incluidas en los ficheros SEPA.
A partir de esta versión, la información de dirección de la empresa y de los trabajadores se generará utilizando una estructura normalizada, distribuyendo los datos de domicilio en los distintos campos definidos por el estándar SEPA, en lugar de incluirlos en una única línea de texto libre.
Para la cumplimentación de esta información, la aplicación utilizará los datos de domicilio disponibles en las fichas de empresa y trabajador, manteniendo los criterios actuales de selección de direcciones.
El cambio no requiere acciones por parte del usuario ni modifica los datos existentes en la aplicación, afectando únicamente a la estructura de la información de dirección incluida en los ficheros generados.
Asimismo, aunque la versión por defecto de los ficheros generados es pain.001.001.09, se mantiene la posibilidad de generar transferencias utilizando el esquema anterior pain.001.001.03. La versión utilizada puede consultarse y modificarse desde Configuración – Utilidades – Ejecutor de procesos – Formato SEPA Transferencia Nómina.
Actualización Visor de ficheros de respuesta Sistema de Liquidación Directa.
Se ha actualizado el visor de ficheros SLD para visualizar los mensajes correspondientes a los nuevos códigos de error incorporados por la Seguridad Social en los ficheros de respuesta:
- C9761. Bases informadas en CC superiores a las bases vigentes.
- C9775. Ya existe otra solicitud para esta liquidación.
- R9710. El concepto 763 no ha sido tenido en cuenta para el cálculo de la liquidación.
- R9751. Por motivos técnicos la resolución de su solicitud de rectificación fuera de plazo no ha podido serle comunicada. Contacte con la U.A.U.
Además, se ha actualizado la información mostrada para el código de error existente:
- R9725. Motivo rectificación erróneo.
Para estos códigos se mostrará en el visor de respuesta la descripción del motivo que origina el error, de acuerdo con la información publicada en las especificaciones técnicas del Sistema de Liquidación Directa.
Contrat@. Actualización de tablas.
Se ha añadido un nuevo código de colectivo de bonificación en el campo Cód.colect.bonif de la pestaña T.parcial/Fomento/Bonif./Relevo de Contrat@.
- 227 - PERSONA TRABAJADORA QUE HA FINALIZADO UN CONTRATO DE TRABAJO EN UNA EMPRESA DE INSERCIÓN SOCIAL DURANTE LOS 12 MESES ANTERIORES
Asimismo, se añaden nuevos códigos en la tabla TERRORES para su visualización en la recepción de ficheros.
Actualización de la tabla T-41 de Tipos de Inactividad.
Se actualiza la tabla Tipos de Inactividad para adaptarla a los cambios publicados por la TGSS, eliminando de los procesos de afiliación aquellos tipos de inactividad que han dejado de estar vigentes.
Esta actualización afecta a los valores disponibles en el campo Inactividad para las acciones MC (Modificación de contrato) y MIN (Mecanización de inactividad) que pasan a tener estado obsoleto.
Mejoras
Modelo Sobre Bolsa. Visualización del importe líquido a percibir.
Tras la unificación del tamaño de las fuentes del Modelo Sobre Bolsa realizada en la versión anterior, se aumenta el tamaño de la fuente del campo Líquido a percibir para mejorar su visualización.
Correctivo
7310 - Numero de percepciones incorrectas en modelo 216
Se corrige una incidencia en el modelo 216 que podía mostrar un número incorrecto de percepciones en el apartado “Rendimientos de actividades económicas sometidas a retención”. En determinadas circunstancias, el número de percepciones mostrado podía incrementarse al acceder o modificar determinados datos de la declaración.
7980 - Cambio CIF empresa. Modelo 111.
Se corrige una incidencia que podía producir la pérdida de la información acumulada de los modelos 111 ya presentados cuando, con posterioridad a su generación, se modificaba el CIF de la empresa. Al consultar liquidaciones de periodos anteriores desde Preparación de liquidaciones, el sistema podía volver a acumular la información del modelo afectado.
8501 Informe de libre definición. MEI en Coste Total Empresa.
Corrección en informes de libre definición, en el valor Coste total empresa sumaba duplicado el importe correspondiente al concepto MEI en meses ya calculados con anterioridad a la instalación de la versión 2026.87.000.