Versión 2026.70.000. Renta
Noveades
 Actualización Renta y Patrimonio 2026
Se actualiza la aplicación a fin de contemplar los cambios legales publicados para el ejercicio 2026.
Deducción por obtención de rendimientos del trabajo
Para el ejercicio 2026 se incrementan los tramos e importe de la deducción quedando del siguiente modo:
Los contribuyentes con rendimientos íntegros del trabajo inferiores a 20.048,45 euros ( antes 18.276), siempre que no tengan rentas, a 6.500 euros, se deducirán la siguiente cuantía:
-
Cuando los rendimientos íntegros del trabajo sean iguales o inferiores a 17.094 euros anuales: 590,89 euros anuales.
- Cuando los rendimientos íntegros del trabajo estén comprendidos entre 17.094 euros anuales y 20.048,45 euros anuales: 590,89 euros menos el resultado de multiplicar por 0,2 la diferencia entre los rendimientos íntegros del trabajo y 17.094 euros anuales.
Deducción por la instalación de sistemas de autoconsumo renovable
Con efectos desde el 1 de enero de 2026, se incorpora esta nueva deducción destinada a incentivar la instalación de sistemas de autoconsumo de energía eléctrica procedente de fuentes renovables, siempre que la instalación se realice y finalice en 2026, y las cantidades sean satisfechas también en 2026.
Modalidades:
- Deducción del 10% de las cantidades satisfechas por los contribuyentes para la instalación de dichos sistemas en un inmueble de su propiedad.
-
Deducción del 20% de las cantidades satisfechas en el caso de instalaciones en viviendas ubicadas en edificios de uso predominantemente residencial
La base máxima anual de la deducción asciende a 5000 euros.
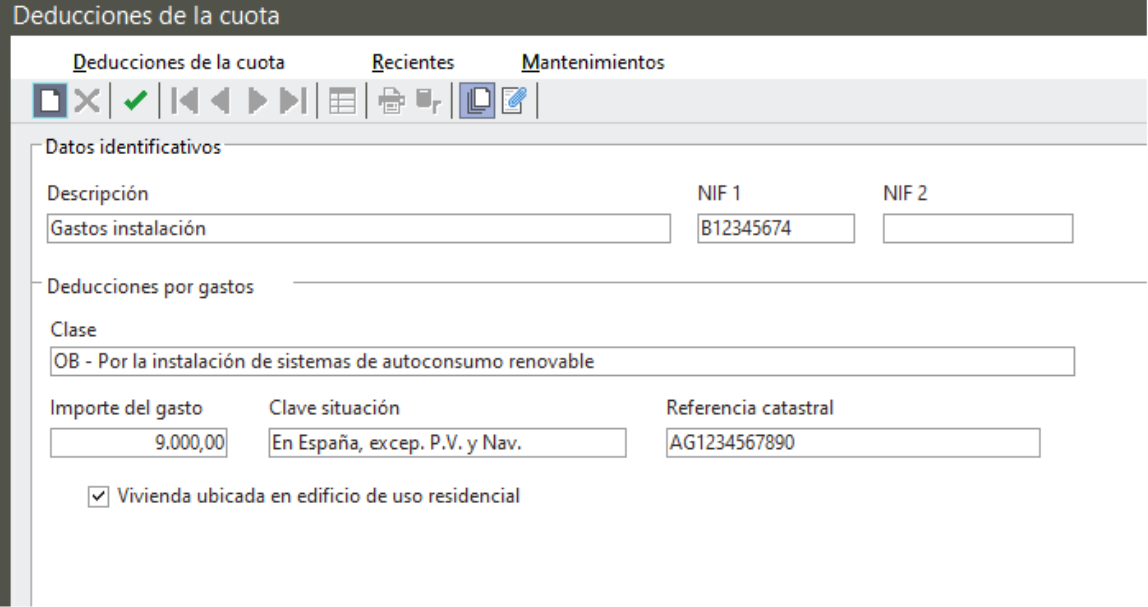
Esta deducción se informa desde Deducciones de la cuota \ Deducciones por gastos mediante la clave OB - Por la instalación de sistemas de autoconsumo renovable .
En esta clave se consignará el importe del gasto, la clave de situación y la referencia catastral y en su caso la marca «Vivienda ubicada en edificio de uso residencial» para aplicar el 20 %; en caso contrario, se aplica el 10 %.
Deducción por la adquisición de vehículos eléctricos “enchufables” y de pila de combustible y puntos de recarga
Se amplía el plazo durante el cual pueden adquirirse los vehículos o instalarse los puntos de recargas para aplicar esta deducción: hasta el 31 de diciembre del 2026.
Claves de deducción afectadas:
- VY - Por adquisición de vehículos eléctricos
- IR - Por instalación de infraestructuras de recarga
Deducción por residencia habitual y efectiva en la isla de la palma
Los contribuyentes con residencia habitual y efectiva en La Palma podrán seguir aplicando durante 2026 la deducción en el IRPF prevista para la isla.
Claves de deducción afectadas:
- PG - Por residencia habitual en la Palma (parte general).
- PH - Por residencia habitual en la Palma (parte ahorro).
Excesos eficiencia energética
Se incorporan los excesos de deducción correspondientes al ejercicio 2025. Clave afectada: O4 - Deducción exceso obras de rehabilitación energética en edificios (60%).
Medidas fiscales en actividades desarrolladas en Ceuta
Actividades en estimación directa simplificada
Con efectos para el periodo impositivo 2026, para los contribuyentes en estimación directa simplificada, se incrementa al 10% el porcentaje de deducción para el conjunto de las provisiones deducibles y los gastos de difícil justificación correspondiente a las actividades económicas desarrolladas en Ceuta a cuyos rendimientos les resulte de aplicación la deducción por rentas obtenidas en Ceuta o Melilla
En el mantenimiento de actividades en estimación directa se incorpora un nuevo indicador para identificar las actividades desarrolladas en Ceuta y aplicar el porcentaje del 10 % en concepto de gastos de difícil justificación.

Reducción del rendimiento neto de módulos.
Con efectos para el periodo impositivo 2026, para los contribuyentes en estimación objetiva, se incrementa al 10% el porcentaje de la reducción del rendimiento neto de módulos correspondiente a las actividades económicas desarrolladas en Ceuta a cuyos rendimientos les resulte de aplicación la deducción por rentas obtenidas en Ceuta o Melilla
En los mantenimientos de actividades en estimación objetiva se incorpora un indicador para identificar las actividades desarrolladas en Ceuta y aplicar la reducción del 10 % sobre el rendimiento neto de módulos.
Deducción por alquiler de la vivienda habitual
Con efectos a 8 de octubre del 2026 se incorpora una nueva deducción de la cuota íntegra estatal por alquiler vivienda habitual:
Importe deducción: 10% cantidades satisfechas
Base máxima:
-
Cuando la base imponible sea igual o inferior a 23.007,20 euros anuales: 11.630 euros anuales,
-
Cuando la base imponible esté comprendida entre 23.007,20 y 33.007,20 euros anuales: 11.630 euros menos el resultado de multiplicar 1,163 por la diferencia entre la base imponible y 23.007,20 euros anuales.
NO procederá la aplicación de la deducción cuando la base imponible sea igual o superior a 33.007,20 euros.
Desde la aplicación esta nueva deducción se continuará informando desde deducciones de la cuota con la clave E - Alquiler de la vivienda habitual.
Nota. La nueva deducción tiene efectos desde el 8 de octubre de 2026. Dado que todavía no se ha concretado el criterio aplicable a las cantidades satisfechas durante 2026, inicialmente no se aplicará ninguna limitación temporal en el cálculo.
El tratamiento se revisará y adaptará cuando AEAT publique el criterio correspondiente.
En el supuesto que el usuario quiera aplicar el régimen anterior se marcará la casilla de verificación “Aplicar régimen transitorio”.
Módulos 2026- Medidas excepcionales
Orden HAC/1161/2026, de 4 de noviembre, por la que se desarrollan para el año 2027 el método de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas y el régimen especial simplificado del Impuesto sobre el Valor Añadido.
Para el ejercicio 2026, se contemplan las siguientes medidas para las actividades agrarias en régimen de estimación objetiva:
Reducción Gasóleo y fertilizantes
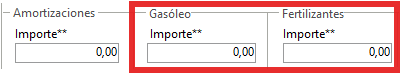
Se recuperan para el ejercicio 2026 las reducciones aplicables al gasóleo agrícola y a los fertilizantes, que permiten minorar el rendimiento neto previo en un 35 % y un 15 %, respectivamente.
Reducción general
En las actividades agrarias en régimen de estimación objetiva se incrementa el porcentaje de reducción general del rendimiento neto al 10 %
Nota. Al resto de actividades económicas en estimación objetiva se mantiene la aplicación de la reducción del 5 %.
Capital inmobiliario: Reducción vivienda habitual
En próximas versiones se incorporarán al cálculo de los rendimientos del capital inmobiliario de viviendas arrendadas los nuevos porcentajes de reducción previstos para los contratos celebrados a partir del 1 de diciembre de 202 conforme al Real Decreto-ley 29/2026, de 6 de octubre.
Deducciones autonómicas
Adelantamos los cambios legales en las siguientes autonomías:
ANDALUCÍA
Decreto-ley 1/2026, de 25 de febrero, por el que se adoptan con carácter urgente medidas de apoyo fiscal por los daños producidos por el impacto de borrascas en la Comunidad Autónoma de Andalucía…
NUEVA Deducción por gastos de reparación de viviendas habituales dañadas.
Se incorpora una nueva deducción donde los contribuyentes podrán aplicar en la cuota íntegra autonómica el 100% de las cantidades satisfechas en el periodo impositivo 2026 en concepto de gastos de obras de reparación acometidas para hacer frente a los daños causados de forma directa y determinante por los fenómenos meteorológicos adversos.
Esta deducción se informará desde el mantenimiento de deducciones autonómicas con la clave A2 - Por gastos de reparación de viviendas habituales dañadas Andalucía.
ASTURIAS
LEY del Principado de Asturias 5/2025, de 31 de diciembre, de Presupuestos Generales para 2026
Prórroga deducción por adquisición de vehículos eléctricos
Se extiende al ejercicio 2026 la aplicación de la deducción por adquisición de vehículos eléctricos.
ILLES BALEARS
Ley 4/2026, de 11 de junio, y Decreto-ley1/2026, de 1 de abril.
NUEVA Deducción por las ayudas recibidas por las personas afectadas por la talidomida en España durante el periodo 1950-1985
Beneficiarios:
Contribuyentes que integren en la base imponible general la ayuda pública destinada a personas afectadas por la talidomida en España durante el período 1950-1985.
Importe:
La deducción es el resultado de aplicar los tipos medios de gravamen al importe de la ayuda integrada en la base liquidable.
La deducción es aplicable a las ayudas públicas percibidas e integradas por el contribuyente en las bases imponibles generales de los ejercicios 2023 y sucesivos.
Entrada en vigor 14/06/2026
En la aplicación se informará desde el mantenimiento de deducciones autonómicas con la clave BU - Por las ayudas recibidas por las personas afectadas por la talidomida 1950-1985
Deducción por nacimiento u adopción de hijos
Con efectos desde el 14/06 se incrementan los importes de la deducción por nacimiento quedando del siguiente modo :
-
Por el primer hijo o hija: 900 euros.
-
Por el segundo hijo o hija: 1.200 euros.
-
Por el tercer hijo o hija: 1.500 euros.
-
Por el cuarto hijo o hija y siguientes: 1.800 euros.
NUEVA Deducción para los arrendadores que renueven contratos de alquiler
Se introduce una nueva deducción autonómica, compatible con la deducción por seguro de impago e incompatible con la deducción aplicable al alquiler de viviendas previamente desocupadas, para los arrendadores que renueven contratos de alquiler o formalicen nuevos contratos dentro de los seis meses siguientes a la finalización del anterior, siempre que la renta no se incremente o solo lo haga conforme al índice de referencia para la actualización anual de los contratos de arrendamiento.
En la aplicación se informará desde el mantenimiento de deducciones autonómicas con la clave BL - Deducción destinada a fomentar el alquiler asequible y estable Illes Balears
Deducción por el coste de los intereses abonados por los contribuyentes en contratos de préstamos o créditos con garantía hipotecaria y con tipo de interés variable suscritos para financiar la adquisición de vivienda.
Para el ejercicio fiscal de 2026, se recupera la deducción por el coste de los intereses abonados por los contribuyentes en contratos de préstamos o créditos con garantía hipotecaria y con tipo de interés variable suscritos para financiar la adquisición de vivienda
El inmueble objeto de la hipoteca debe tratarse de la vivienda habitual del contribuyente.
El importe de la deducción es la diferencia entre los intereses abonados el año 2026 y los intereses abonados el 2025, con el límite máximo de 400 euros por contribuyente.
Esta deducción se informa desde el mantenimiento de deducciones autonómicas con la clave BB - Deducción para compensar el incremento del coste de los préstamos con interés variable Illes Balears
NUEVA Deducción por subvenciones o ayudas vinculadas a la guerra en Oriente Medio.
Se establece una deducción autonómica aplicable al ejercicio fiscal 2026 para los contribuyentes que integren en la base imponible general del IRPF subvenciones o ayudas concedidas por la Comunidad Autónoma de las Illes Balears destinadas a paliar los efectos económicos derivados de la guerra en Oriente Medio durante el año 2026
Importe deducción:
El importe de la deducción será el resultado de aplicar el tipo medio de gravamen autonómico sobre el importe de la subvención o ayuda integrado en la base liquidable autonómica.
Esta deducción se informa desde el mantenimiento de deducciones autonómicas con la clave BN - Por subvenciones o ayudas vinculadas a la guerra en Oriente Medio C.A.Illes Balears
CATALUNYA
Ley 8/2025, de 30 de julio, del Estatuto de los municipios rurales y Ley 11/2026, de 9 de julio, de medidas fiscales, financieras, administrativas y del sector público
Se incorporan las siguientes deducciones:
- Deducción por traslado de la residencia habitual a un municipio rural. Esta deducción se informa en la aplicación con la clave YEYE - Por traslado de la residencia habitual a un municipio rural C.A. Catalunya
- Deducción por adquisición de vivienda habitual en un municipio rural. Esta deducción se informa en la aplicación con la clave YD - Por adquisición de vivienda en municipio rural C.A. Catalunya
- Deducción por rehabilitación de vivienda habitual en un municipio rural. Esta deducción se informa en la aplicación con la clave YC - Por rehabilitación de vivienda habitual en municipio rural C.A. Catalunya
- Deducción por alquiler de la vivienda habitual en un municipio rural. Esta deducción se informa en la aplicación con la clave YA - Por arrendamiento vivienda habitual municipio rural C.A. Catalunya.
- Deducción por ayudas recibidas por personas afectadas por la talidomida en España durante el periodo 1950-1985. Esta deducción se informa en la aplicación con la clave YG - Por las ayudas recibidas por las personas afectadas por la talidomida en España durante el periodo 1950-1985 C.A.Catalunya
- Deducción por inversiones no productivas y por prevención de incendios para titulares de terrenos forestales con un instrumento de ordenación forestal aprobado y vigente. Esta deducción se informa en la aplicación con la clave YH - Por inversiones no productivas y por prevención de incendios a titulares de terrenos forestales
Nota
Deducción por enfermedad celiaca: Esta deducción entra en vigor solo en el supuesto de que el Gobierno no haya aprobado el 31 de diciembre de 2026 el sistema específico de ayudas destinado a compensar el sobrecoste alimentario que comporta la enfermedad celiaca, de acuerdo con lo que establece la disposición final primera de la Ley 11/2026, de 9 de julio, de medidas fiscales, financieras, administrativas y del sector público. Por este motivo, si resulta de aplicación se incorporará en futuras versiones.
CANTABRIA
Ley de Cantabria 5/2026, de 28 de abril, de Medidas Fiscales y Administrativas para el año 2026.
Con efectos a 1 de mayo del 2026:
I. Modificaciones realizadas:
Deducción por arrendamiento de vivienda habitual: Se amplía la edad del contribuyente hasta 40 años siempre que tengan dos o más hijos en su mínimo familiar.
Deducción por gastos de enfermedad
Se modifica la deducción por enfermedad incluyendo:
- Los gastos por tratamiento y diagnóstico de enfermedades raras.
- Los gastos por tratamiento y diagnóstico de la ELA .
Deducción por nacimiento de hijos: Se incrementa el importe de la deducción en 1600 euros en el supuesto de nacimiento o adopción de un hijo con grado de discapacidad igual o superior al 33%,
II. Se incorporan:
- Deducción para fomentar el ejercicio físico y la práctica deportiva. En el mantenimiento de deducciones autonómicas se informa con la clave R1 - Para fomentar el ejercicio físico y la práctica deportiva
- Deducción por la adquisición o rehabilitación de vivienda habitual para menores treinta y seis años.En el mantenimiento de deducciones autonómicas se informa con la clave NJ - Por adquisición o rehabilitación vivienda jóvenes
- Deducción por compromiso medioambiental En el mantenimiento de deducciones autonómicas se informa con la clave NK - Deducción por compromiso medioambiental
EXTREMADURA
LEY 2/2026, de 3 de agosto, de Presupuestos Generales de la Comunidad Autónoma de Extremadura para el año 2026.
I. Escala de gravamen general autonómica
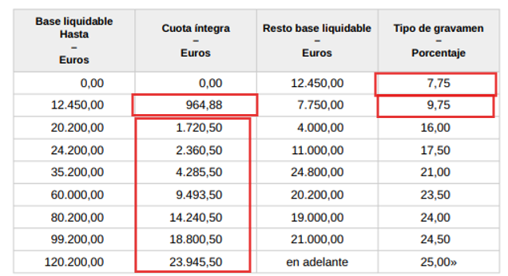
Con efectos para el ejercicio 2026 se reducen los tipos marginales correspondientes a los dos primeros tramos, fijándolos en el 7,75% para bases y de hasta 12.450 euros y en el 9,75% para el tramo comprendido entre 12.450 y 20.200 euros. Los restantes tramos mantienen la estructura progresiva recogida en la nueva escala
II. Deducciones autonómicas
A) Se modifican:
- Deducción por parto o adopción múltiples Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción por cuidado de familiares con discapacidad Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción por cuidado de hijos menores de hasta 14 años inclusive. Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción para los contribuyentes viudos. Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción por adquisición de vivienda para jóvenes y para víctimas del terrorismo con residencia en la Comunidad Autónoma de Extremadura.Se duplican los porcentajes de deducción.
- General el porcentaje de deducción pasa del 3% al 6%.
- Rural: cualquiera de los municipios o entidades locales menores de Extremadura con población inferior a 3.000 habitantes pasa del 5% al 10%
Se elimina el requisito en este caso que la vivienda esté adquirida a partir de 1 de enero del 2015. Se amplían los límites de renta para aplicar la deducción:- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción por arrendamiento de vivienda habitual.: Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción por compra de material escolar: Se incrementa la cuantía de la deducción autonómica por la compra de material escolar de 15 a 30 euros.Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción para los contribuyentes con residencia habitual en municipios y entidades locales menores de Extremadura con población inferior a 3.000 habitantes. Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción por intereses de financiación ajena para la inversión en vivienda habitual para jóvenes. Se amplían los límites de renta para aplicar la deducción:
- Tributación individual: hasta 30.000 €.
- Tributación conjunta: hasta 55.000 €.
- Deducción destinada a los enfermos de Esclerosis Lateral Amiotrófica y sus familiares. Se incrementa el importe de la deducción de 2000 a 4000 euros por contribuyente.
B) Se incorporan las siguientes deducciones autonómicas:
- Deducción por nacimiento o adopción de descendiente:Por cada hijo nacido o adoptado en el período impositivo, los contribuyentes podrán deducir de la cuota íntegra autonómica de dicho año y de los dos siguientes:
- 500 euros por el primer hijo.
- 1.000 euros por el segundo hijo.
- 1.200 euros por el tercero y siguientes.
Requisitos cuantitativos
La suma de las bases imponibles general y del ahorro del contribuyente no podrá ser superior a:- 30.000 euros en tributación individual y
- 55.000 euros en tributación conjunta
Esta deducción será calculada automáticamente por la aplicación en función de los hijos nacidos/ adoptados informados en Otros miembros. - Deducción por gastos veterinarios.Los contribuyentes podrán aplicar una deducción del 30% de las cantidades satisfechas en el período impositivo en concepto de gastos por servicios veterinarios derivados de la tenencia de animales de compañía o de perros de asistencia
Importe máximo deducción:- 100 € por declaración.
- 200€ por declaración en el supuesto de gastos perros de asistencia.
La suma de las bases imponibles general y del ahorro del contribuyente no podrá ser superior a:- 30.000 euros en tributación individual y
- 55.000 euros en tributación conjunta Esta deducción se informará desde el mantenimiento de deducciones autonómicas con la clave E6 - Por gastos veterinarios Extremadura
MADRID
Ley 6/2025, de 23 de diciembre, de Presupuestos Generales de la Comunidad de Madrid para el año 2026
Se incorpora una nueva deducción por estudios para menores de 30 años que trabajen, estén dados de alta en la Seguridad Social o mutualidad al menos 300 días y cursen estudios universitarios oficiales o FP de grado superior, por el 50 % de la matrícula, con un límite de 400 €.
RIOJA
Ley 8/2025, de 29 de diciembre, de Presupuestos Generales de la Comunidad Autónoma de La Rioja para el año 2026
IMPUESTO SOBRE EL PATRIMONIO
Se deroga la deducción por aportaciones a la constitución o ampliación de la dotación a fundaciones de la Comunidad Autónoma de La Rioja.
COMUNITAT VALENCIANA
LEY 5/2026, de 31 de julio, de medidas fiscales, de gestión administrativa y financiera, y de organización de la Generalitat
IRPF
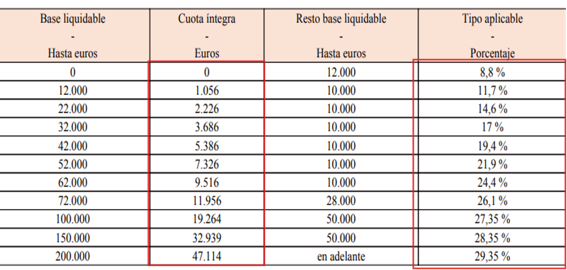
Con efectos desde 1 de enero del 2026, se establece la siguiente escala autonómica donde se minoran los tipos de gravamen:
IMPUESTO SOBRE EL PATRIMONIO- MÍNIMO EXENTO
Se incrementa el mínimo exento de 1.000.000 a 2.000.000 de euros para los sujetos pasivos por obligación personal del impuesto que residan habitualmente en la Comunitat Valenciana.